Leasing wird immer beliebter – vor allem, wenn es darum geht, ein modernes Fahrzeug zu fahren, ohne es direkt kaufen zu müssen. Doch viele stellen sich die Frage: Wie funktioniert Leasing eigentlich genau?
Die Antwort ist einfacher, als viele denken: Beim Leasing zahlst du eine monatliche Rate für die Nutzung eines Fahrzeugs über einen festgelegten Zeitraum. Dadurch profitierst du von planbaren Kosten, flexiblen Laufzeiten und oft von den neuesten Fahrzeugmodellen.
Was ist Leasing?
Grundsätzlich lässt sich Leasing mit einer Langzeitmiete vergleichen. Du nutzt ein Fahrzeug für einen bestimmten Zeitraum und zahlst dafür eine monatliche Leasingrate. Anders als beim klassischen Autokauf gehört das Fahrzeug jedoch nicht dir, sondern der Leasinggesellschaft.
Die monatliche Rate richtet sich unter anderem nach:
Marke und Modell
Ausstattung
Listenpreis
Vertragslaufzeit
Sonderzahlung
Wichtig zu wissen: Leasing ist kein Ratenkauf. Mit der monatlichen Leasingrate zahlst du vielmehr für die Nutzung des Fahrzeugs während der vereinbarten Vertragsdauer. In die Kalkulation fließen unter anderem das Fahrzeug selbst, der erwartete Wertverlust, die Laufzeit sowie eine mögliche Sonderzahlung ein.
Wie funktioniert Leasing
Leasing läuft grundsätzlich in mehreren Schritten ab: Von der Auswahl des Fahrzeugs über den Vertragsabschluss bis zur Rückgabe am Ende der Laufzeit.
So sieht der typische Ablauf aus:
1
Fahrzeug auswählen
Zunächst suchst du dir das gewünschte Fahrzeug und ein passendes Leasingangebot aus. Dabei kannst du je nach Angebot beispielsweise Modell, Ausstattung und Motorisierung auswählen.
2
Leasingvertrag festlegen
Anschließend werden die Konditionen des Leasingvertrags vereinbart. Dazu gehören insbesondere die Laufzeit, die jährliche Kilometerleistung, die monatliche Leasingrate und ggf. eine Anzahlung.
3
Bonität prüfen
Vor dem Vertragsabschluss prüft der Leasinggeber deine Zahlungsfähigkeit. Fällt die Bonitätsprüfung positiv aus, kann der Leasingvertrag abgeschlossen werden.
4
Fahrzeug nutzen
Nach der Übergabe kannst du das Fahrzeug für die vereinbarte Laufzeit nutzen und zahlst dafür die monatliche Leasingrate. Eigentümer des Fahrzeugs bleibt während des Leasings der Leasinggeber.
5
Vereinbarung beachten
Während des Leasings solltest du dich an die vereinbarte Kilometerleistung sowie die festgelegten Wartungs-, Pflege- und Versicherungspflichten halten. Zusätzliche Kosten können bspw. anfallen, wenn du deutlich mehr Kilometer fährst als vereinbart oder das Fahrzeug bei der Rückgabe übermäßige Schäden aufweist.
6
Fahrzeug zurückgeben
Am Ende der Vertragslaufzeit gibst du das Fahrzeug normalerweise an den Leasinggeber zurück. Du wirst durch die gezahlten Leasingraten nicht automatisch Eigentümer des Fahrzeugs. Ein anschließender Kauf ist nur möglich, wenn eine entsprechende Möglichkeit vereinbart wurde.
Leasingvertrag, Laufzeit und Eigentum
Beim Leasing nutzt du das Fahrzeug für eine festgelegte Vertragsdauer, Eigentümer bleibt jedoch die Leasinggesellschaft. Du bist in der Regel als Halter eingetragen und zahlst während der Laufzeit die vereinbarte Leasingrate.
Nach Ablauf des Vertrags wird das Fahrzeug normalerweise zurückgegeben. Ein automatischer Eigentumsübergang findet nicht statt.
Fakten auf einen Blick
Die genaue Laufzeit und die Bedingungen für die Rückgabe werden im Leasingvertrag festgelegt. Möchtest du das Fahrzeug nach Vertragsende übernehmen, muss eine entsprechende Kaufoption ausdrücklich vereinbart sein.
Was passiert nach Ablauf der Leasingzeit?
Nach Ende der vereinbarten Laufzeit gibst du das Fahrzeug normalerweise an die Leasinggesellschaft zurück. Gerade wenn du regelmäßig ein aktuelles Fahrzeug fahren möchtest, kann Leasing dadurch interessant sein: Nach Rückgabe kannst du dich beispielsweise für ein neues Leasingfahrzeug entscheiden.
Welche Voraussetzungen gibt es für Leasing?
Nicht jeder Leasingvertrag wird automatisch genehmigt. Bevor ein Vertrag zustande kommt, prüft die Leasinggesellschaft, ob bestimmte Voraussetzungen erfüllt sind. Dazu gehören in der Regel:
- Volljährigkeit
- ein fester Wohnsitz in Deutschland
- ein gültiger Führerschein
- eine ausreichende Bonität
- ein regelmäßiges und ausreichendes Einkommen
Welche Unterlagen werden für Leasing benötigt?
Für die Prüfung werden meist ein Personalausweis oder Reisepass, aktuelle Gehaltsabrechnungen und ggf. weitere Einkommens- oder Beschäftigungsnachweise benötigt. Bei Selbstständigen können bspw. Steuerbescheide, Bilanzen oder Einnahmeüberschussrechnungen verlangt werden.
Ein befristeter Arbeitsvertrag oder ein negativer SCHUFA-Eintrag bedeutet nicht zwangsläufig, dass Leasing ausgeschlossen ist. Je nach Leasinggesellschaft können jedoch zusätzliche Sicherheiten oder eine höhere Sonderzahlung erforderlich sein.
Welche Kosten entstehen beim Leasing zusätzlich?
Neben der monatlichen Leasingrate können je nach Angebot weitere Kosten entstehen. Deshalb solltest du bei einem Leasingangebot nicht nur auf die bestehende Monatsrate achten.
Mögliche zusätzliche Kosten sind:
- Sonderzahlung zu Vertragsbeginn
- Überführungs- und Zulassungskosten
- Versicherung und Kfz-Steuer
- Wartung und Verschleiß, sofern diese nicht enthalten sind
- zusätzliche Service- oder Ausstattungspakete
Je nach Leasingart können außerdem Kosten entstehen, wenn die vertraglichen Vereinbarungen bei der Rückgabe nicht eingehalten werden – beispielsweise durch Mehrkilometer beim Kilometerleasing oder übermäßige Schäden am Fahrzeug.
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlst du zu Vertragsbeginn keine Sonderzahlung. Dadurch fällt die anfängliche finanzielle Belastung geringer aus. Das bedeutet allerdings nicht automatisch, dass das Leasing insgesamt günstiger ist: Ohne Sonderzahlung kann die monatliche Leasingrate entsprechend höher ausfallen.
Für einen aussagekräftigen Vergleich solltest du deshalb nicht nur die Monatsrate, sondern die Kosten über die gesamte Vertragslaufzeit betrachten.
Welche Leasingarten gibt es?
Beim Autoleasing wird hauptsächlich zwischen Kilometerleasing und Restwertleasing unterschieden. Der wichtigste Unterschied liegt darin, wie die Kosten und mögliche Nachzahlungen am Vertragsende bestimmt werden.
Kilometerleasing
Beim Kilometerleasing legst du zu Vertragsbeginn fest, wie viele Kilometer du jährlich fahren möchtest. Die vereinbarte Laufleistung fließt zusammen mit der Vertragsdauer in die Berechnung der monatlichen Leasingrate ein.
Fährst du mehr als vereinbart, können am Ende Kosten für Mehrkilometer entstehen. Deshalb solltest du deine jährliche Fahrleistung möglichst realistisch einschätzen.
Restwertleasing
Beim Restwertleasing wird zu Vertragsbeginn festgelegt, welchen Wert das Fahrzeug am Ende der Leasinglaufzeit voraussichtlich noch haben soll. Bei der Rückgabe wird dieser kalkulierte Restwert dem tatsächlichen Fahrzeugwert gegenübergestellt.
Liegt der tatsächliche Wert darunter, kann je nach Vertrag eine Nachzahlung entstehen. Damit trägt der Leasingnehmer beim Restwertleasing ein anderes finanzielles Risiko als beim Kilometerleasing.
Welche Vorteile bietet Leasing?
Leasing bietet zahlreiche Vorteile – sowohl für Privatpersonen als auch für Gewerbekunden.
Geringe Anfangskosten
In vielen Fällen ist beim Leasing keine Anzahlung notwendig. Dadurch bleibt deine finanzielle Flexibilität erhalten.
Immer moderne Fahrzeuge fahren
Besonders beim Neuwagen-Leasing profitierst du regelmäßig von:
- neuer Technologie
- Sicherheitsfeatures
- aktuellem Design
- effizienteren Motoren
Sicherheit bei der Planung
Dank fester monatlicher Raten und flexibler Laufzeiten kannst du deine Kosten genau kalkulieren.
Kein Risiko durch Wertverlust
Da das Fahrzeug am Ende zurückgegeben wird, musst du dich nicht um den späteren Wiederverkauf oder den Wertverlust kümmern.
Welche Nachteile hat Leasing?
Neben den Vorteilen bringt Leasing auch einige Punkte mit sich, die du vor Vertragsabschluss berücksichtigen solltest.
Kein Eigentum
Du zahlst für die Nutzung des Fahrzeugs, wirst aber normalerweise nicht dessen Eigentümer. Nach Vertragsende gibst du das Auto zurück.
Weniger Flexibilität
Ein Leasingvertrag wird für eine feste Laufzeit abgeschlossen. Eine vorzeitige Beendigung oder ein Fahrzeugwechsel ist häufig nur schwer oder mit zusätzlichen Kosten möglich.
Eingeschränkte Veränderung
Größere Umbauten oder Veränderungen am Fahrzeug können untersagt oder nur mit Zustimmung des Leasinggebers möglich sein.
Zusätzliche Kosten möglich
Die monatliche Leasingrate bildet nicht immer alle Kosten ab. Sonderzahlungen und weitere Nebenkosten solltest du deshalb bei Vergleich von Angeboten berücksichtigen.
Worauf sollte man beim Leasing achten?
Bevor du einen Leasingvertrag unterschreibst, solltest du nicht nur die monatliche Leasingrate vergleichen. Entscheidend sind die gesamten Vertragsbedingungen und die Kosten, die während der Laufzeit oder bei der Rückgabe entstehen können.
Vertragsbedingungen prüfen
Laufzeit, monatliche Rate und mögliche Sonderzahlung sollten im Vertrag eindeutig festgehalten sein. Je nach Leasingart kommen weitere Vereinbarungen hinzu – beim Kilometerleasing beispielsweise die vereinbarte Laufleistung sowie die Kosten für Mehr- und Minderkilometer.
Achte außerdem darauf, welche Regelungen für Wartung, Verschleiß, Reparaturen und Versicherung gelten und unter welchen Bedingungen der Vertrag vorzeitig beendet werden kann.
Gesamtkosten statt Monatsrate vergleichen
Eine niedrige Leasingrate bedeutet nicht automatisch, dass auch das gesamte Angebot günstig ist. Zusätzlich können beispielsweise Sonderzahlungen, Überführungs- und Zulassungskosten oder weitere Gebühren anfallen.
Vergleichst du verschiedene Leasingangebote, solltest du deshalb immer betrachten, welche Kosten über die gesamte Vertragslaufzeit entstehen und welche Leistungen bereits enthalten sind.
Rückgabebedingungen kennen
Auch die Fahrzeugrückgabe solltest du bereits vor Vertragsabschluss im Blick haben. Im Vertrag beziehungsweise Rückgabekatalog sollte möglichst klar geregelt sein, welche Gebrauchsspuren akzeptiert werden und welche Schäden zusätzliche Kosten verursachen können.
Prüfe außerdem, welche Regelungen für fehlendes Zubehör oder Fahrzeugschlüssel sowie mögliche Gutachten-, Abmelde- oder Rückgabekosten gelten.
Vertrag und Anbieter sorgfältig prüfen
Lies vor der Unterschrift den Leasingvertrag, die AGB und vorhandene Rückgabebedingungen vollständig durch. Mündliche Zusagen solltest du dir schriftlich bestätigen lassen.
Tipp: Dokumentiere außerdem den Zustand des Fahrzeugs bei der Übernahme mit Fotos. So kannst du bei der späteren Rückgabe besser nachvollziehen, welche Gebrauchsspuren bereits vorhanden waren.
Worauf solltest du während der Leasingzeit achten?
Damit es bei der Rückgabe keine unangenehmen Überraschungen gibt, solltest du einige Punkte beachten.
Fahrzeugpflege ist wichtig
Das Auto sollte stets gepflegt werden, damit es bei der Rückgabe in einem guten Zustand ist.
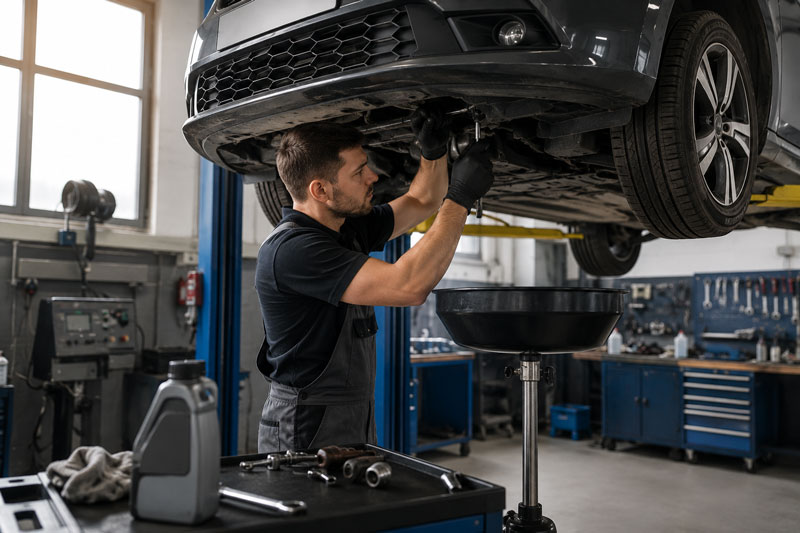
Wartungen regelmäßig durchführen
Inspektionen und Reparaturen sollten möglichst in einer Vertragswerkstatt erfolgen. So bleiben Garantieansprüche erhalten und du vermeidest mögliche Zusatzkosten.
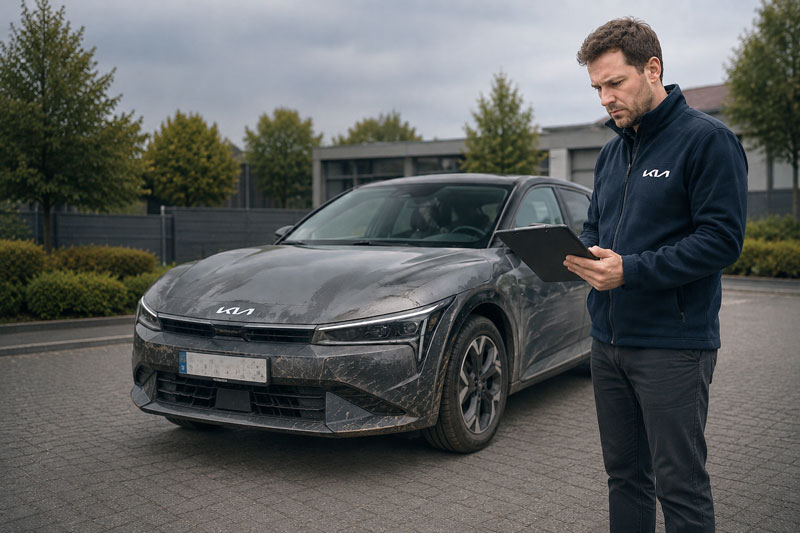
Nachzahlungen vermeiden
Starke Gebrauchsspuren oder versäumte Wartungen können bei der Leasingrückgabe zu hohen Nachzahlungen führen.
Was passiert am Ende des Leasings?
Am Ende der Leasinglaufzeit gibst du das Fahrzeug in der Regel an den Leasinggeber oder Händler zurück. Bei der Rückgabe werden unter anderem Fahrzeugzustand und – beim Kilometerleasing – der Kilometerstand mit den vertraglichen Vereinbarungen abgeglichen.
So läuft die Leasingrückgabe ab
1
Rückgabetermin vereinbaren
Vereinbare rechtzeitig einen Termin für die Fahrzeugrückgabe.
2
Fahrzeug vorbereiten
Entferne persönliche Gegenstände und halte Fahrzeugpapiere, sämtliche Schlüssel und das zum Fahrzeug gehörende Zubehör bereit.
3
Zustand dokumentieren
Fotografiere das Fahrzeug von innen und außen und achte darauf, dass festgestellte Mängel im Rückgabeprotokoll dokumentiert werden.
4
Fahrzeug bewerten lassen
Je nach Rückgabeprozess wird der Zustand des Fahrzeugs anhand eines Rückgabe- oder Schadenkatalogs beurteilt. Dabei wird zwischen normalen Gebrauchsspuren und darüber hinausgehenden Schäden unterschieden.
Gebrauchsspur oder kostenpflichtiger Schaden?
Ein Leasingfahrzeug muss bei der Rückgabe nicht wie ein Neuwagen aussehen. Normale, dem Alter und der Laufleistung entsprechende Gebrauchsspuren gehören zur Fahrzeugnutzung. Bei übermäßiger Abnutzung oder Beschädigungen können dagegen zusätzliche Kosten entstehen.
| Normale Gebrauchsspuren | Mögliche kostenpflichtige Schäden |
|---|---|
| Leichte, übliche Gebrauchsspuren | Größere Dellen oder Beulen |
| Geringfügige oberflächliche Kratzer | Tiefe Kratzer oder starke Lackschäden |
| Alters- und laufleistungsüblicher Verschleiß | Stark beschädigte Felgen oder Reifen |
| Übliche Nutzungsspuren im Innenraum | Brandlöcher, Risse oder starke Innenraumschäden |
| Vertragsgemäß vorhandenes Zubehör | Fehlende Schlüssel, Papiere oder Zubehörteile |
Welche Gebrauchsspuren tatsächlich akzeptiert werden, richtet sich nach dem jeweiligen Leasingvertrag und Rückgabekatalog. Bei Schäden ist außerdem nicht zwangsläufig der vollständige Reparaturpreis entscheidend – relevant kann die durch den Schaden entstandene Wertminderung sein.
Was passiert mit Mehr- oder Minderkilometern?
Beim Kilometerleasing wird die tatsächliche Laufleistung bei der Rückgabe mit der vertraglich vereinbarten Kilometerleistung verglichen.
- Mehrkilometer: Zusätzliche Kilometer können nach dem vereinbarten Kilometersatz berechnet werden.
- Minderkilometer: Je nach Vertrag ist eine Erstattung möglich.
- Freigrenzen: Mögliche Toleranzen sind im Leasingvertrag geregelt.
Leasing oder Finanzierung – was ist der Unterschied?
Leasing und Finanzierung ermöglichen beide, ein Auto zu nutzen, ohne den vollständigen Kaufpreis direkt bezahlen zu müssen. Der entscheidende Unterschied liegt vor allem darin, wem das Fahrzeug am Ende gehört und wie die monatlichen Zahlungen aufgebaut sind.
Beim Leasing zahlst du für die Nutzung des Fahrzeugs während einer festgelegten Vertragsdauer. Eigentümer bleibt in der Regel der Leasinggeber und das Auto wird am Vertragsende zurückgegeben.
Bei einer Finanzierung zahlst du den Kaufpreis über monatliche Kreditraten ab. Nach vollständiger Tilgung geht das Fahrzeug in dein Eigentum über.
Leasing und Finanzierung im direkten Vergleich
| Merkmal | Leasing | Finanzierung |
|---|---|---|
| Eigentum | Fahrzeug bleibt beim Leasinggeber | Fahrzeug gehört dir nach vollständiger Zahlung |
| Monatliche Zahlung | Leasingrate für die Nutzung | Kreditrate zur Finanzierung des Kaufpreises |
| Vertragsende | Fahrzeug wird in der Regel zurückgegeben | Fahrzeug bleibt nach vollständiger Tilgung bei dir |
| Nutzung | Vertragsbedingungen müssen beachtet werden | Weitgehend freie Nutzung |
| Geeignet für | Regelmäßiger Fahrzeugwechsel | Langfristiger Fahrzeugbesitz |
Welche Variante passt besser?
Welche Form sinnvoller ist, hängt von deinen persönlichen Zielen ab. Leasing kann interessant sein, wenn du regelmäßig ein aktuelles Fahrzeug fahren möchtest und kein Eigentum anstrebst. Eine Finanzierung passt eher, wenn du das Fahrzeug langfristig behalten und nach der letzten Rate besitzen möchtest.
Wenn du mehr über Ablauf, Kosten und Möglichkeiten der Autofinanzierung erfahren möchtest, findest du in unserem ausführlichen Ratgeber weitere Informationen: Autofinanzierung verstehen: So funktioniert sie
Fazit:
Leasing ist eine flexible Möglichkeit, ein Fahrzeug zu fahren, ohne es direkt kaufen zu müssen. Du zahlst eine feste monatliche Rate, nutzt das Fahrzeug über einen vereinbarten Zeitraum und gibst es anschließend zurück. Besonders attraktiv sind die planbaren Kosten, moderne Fahrzeuge und die Möglichkeit, regelmäßig auf ein neues Modell umzusteigen.
Wer seine jährliche Fahrleistung realistisch einschätzt und das Fahrzeug sorgfältig behandelt, kann von Leasing langfristig profitieren.
Noch mehr rund ums Leasing erfahren
Du möchtest bei einem bestimmten Leasingthema tiefer einsteigen? In unseren weiterführenden Ratgebern findest du ausführliche Informationen zu den verschiedenen Leasingarten, E-Auto- und Gewerbeleasing sowie zum richtigen Verhalten bei einem Unfall mit dem Leasingfahrzeug.
Kilometerleasing
Wie funktioniert die vereinbarte Laufleistung und was passiert bei Mehr- oder Minderkilometern?
Ratgeber lesenRestwertleasing
Was bedeutet der kalkulierte Restwert und wann können am Vertragsende zusätzliche Kosten entstehen?
Ratgeber lesenE-Auto-Leasing
Welche Besonderheiten gibt es beim Leasing eines Elektroautos und worauf solltest du achten?
Ratgeber lesenGewerbeleasing
Welche Besonderheiten gelten beim Leasing für Unternehmen und Gewerbetreibende?
Ratgeber lesenUnfall mit dem Leasingauto
Was ist nach einem Unfall zu tun und welche Pflichten gelten bei einem geleasten Fahrzeug?
Ratgeber lesen